

2026.9.10
活動報告
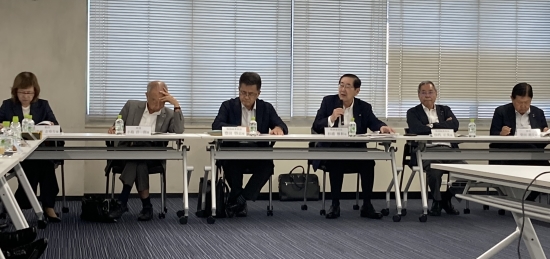
・開催日 8月19日(水)
・参加者 委員長の杉浦副会長をはじめ25名
提言書「2027年度税制改正に対する意見(案)」について、第1回委員会での意見を反映させた事務局案を提示した上で、審議を行った。委員からは、「設備投資促進税制について老朽化に伴う更新も対象となるよう要件を拡充してほしい」「事業承継税制の見直しと非上場株式の評価方法の見直しは一体的に議論することが必要」などの意見が出され、活発な意見交換が行われた。
委員による主な意見は、以下のとおり。
<産業の成長・新たな付加価値創出>
・データセンターの建設には電力設備が必要不可欠である。データセンター事業者が負担する送電設備や蓄電池などの費用に対する税制優遇を盛り込むべき。
・昨今の建築資材価格の高騰や人手不足、人件費高騰により、インフラ投資や市街地再開発のハードルが非常に高くなっており、税制面からの支援が継続されることは極めて重要である。
・主な工業団地が造成されてから50年程度経過している。初期に造成された工業団地には、周辺に宅地化が広がっている所や、工場・設備が密集していることから災害リスクが高まっている場所もある。既存の工業用地を再利用・再開発する場合の税制優遇について検討する必要がある。
・市街地の再開発においては、事業者に補助金を交付するのではなく、地権者が事業に同意し土地を譲渡した場合に譲渡所得の軽減措置を設けるなど、事業の後押しとなるような仕組みが必要である。
<中部圏の産業・地域インフラの強化>
・非上場株式の評価方法について、簿価純資産や過去5年平均の利益から算定する方式に変更されるとの報道がある。これは、長年堅実に経営してきた老舗企業にとって過度な負担を強いることになりかねず、事業承継に支障をきたすおそれがある。
<多様な人材の活躍>
・人手不足に伴い、外国人労働者の受け入れへの対応に迫られている。雇用主である企業が税制優遇措置を受けやすい環境を整備することが必要である。
<リスク管理の強化>
・防災・減災投資は利益に直結しない投資であるため、特に中小企業は、その重要性を認識していても、積極的な投資に踏み切れない場合が多い。支援を充実させることで、防災意識の醸成を促し、防災・減災投資が活性化されることを期待する。
・激甚災害に指定されるような大規模災害に被災した場合であっても、活用できる税制優遇は限定的であることがわかった。被災後の支援が限られているからこそ、防災・減災投資を促進する制度をしっかりと整備することの必要性を強く感じている。
・大規模災害により、企業活動が制限され売り上げが途絶えた場合に、従業員の雇用をどのように維持するかなど、非常時における企業の事業継続に資する支援のあり方を検討する必要がある。
・サイバー攻撃が企業経営の新たなリスクとなっており、その対策費用を税制優遇の対象とすべき。
<要望活動のスケジュール>
・今年度は消費税減税の議論が予定されており、税制改正のスケジュールが例年と異なる可能性がある。その点を留意して要望活動をお願いしたい。


